
フラット35が再び過去最低金利水準に(2013年11月)のエントリを上げたところ、読者様より以下のメールをいただきました。
いつも興味深く記事を読ませてもらっています。
フラット35の方おめでとうの記事を読んで何故か理解できなかったのでお教え、相談させて下さい。
特に、すでにあの金利が融資実行日まで続けばもはや変動を選ぶ余地がないぐらいという点です。
まさに融資実行直前で変動で行くと決めていたときのことなのでとても気になってメール致しました。
(中略)融資額:5000万
選択しようとしている金利:変動0.775%
(中略)自分の考えでは、15年の期間であれば月々同額の返済額であっても変動の方が前倒しで元本が減り売却時にローン残高が減っていると思いました。また15年の間であれば金利の急激な上昇もないのではと思いました。
私の返信メール(一部改変):
変動と固定は自身がどれくらいのリスク許容をできるかにかかっています。
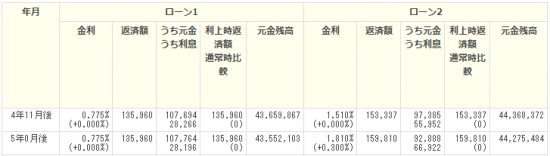
35年1.81%ですので(フラット35S利用で当初5年1.51%)、変動0.775との差は約1%、
月額に直すと23850円(当初5年は17377円)の差+生命保険支払額となります。
みかローンの試算結果です。当初5年までは4年11月後、その後は5年0月後まで。
↓クリックすると大きくなります、詳しい試算結果はこちらから
フラット35は銀行の変動ローンと違い団体信用生命保険がセットにされていませんので、機構団体信用生命保険に別口で入るか、自分で入るしかありません。
ライフネット生命で「35歳・30年・5000万円」の条件で月額17440円となります。
変動と固定の差は当初年間50万円を超えません。5000万円の変動リスクから解放される料金として
これを安いとみるか、高いと見るかは人によります。
私は安いと思いますが、いかがでしょうか。
—ここまで—
結局は、冒頭に書いたように個人のリスク許容度によると思います。変動が3%・4%に上がった時でもビクともしない余裕があれば当初から元金充当額が多い変動でもいいでしょうし、あまり上がってもらっては困るなら固定にするべきです。フラット35は歴史的に見て0.01%差で2位の低金利水準です。





この記事へのコメントはありません。